贸易增长:韧性犹存但脆弱
WTO预测2026年商品出口增长率为1.9%,低于2025年的4.6%。但若剔除人工智能相关商品(其占了2025年商品贸易增长的近半数),整体形势将明显疲软。
能源与亚洲:最主要的下行风险
持续的高能源价格可能将2026年全球商品贸易增长拉低至1.4%,仅油价一项就拖累0.5个百分点。鉴于途经霍尔木兹海峡的石油中有80%流向亚洲市场,这个驱动全球贸易增长的核心区域面临着最为严峻的能源风险敞口。
协定推动者:新的自由贸易协定
2026年1月达成的欧盟-印度自由贸易协定(EU-India FTA),预计将在2032年前推动双边商品出口增长一倍以上。2025年9月启动的FIT-P则代表了一种全新范式——以中等强国间的供应链韧性为核心构建贸易合作。
2023-2027年商业服务出口贸易量增长预测
IMF, 2026a
贸易激增:人工智能商品、数字服务与无形资产
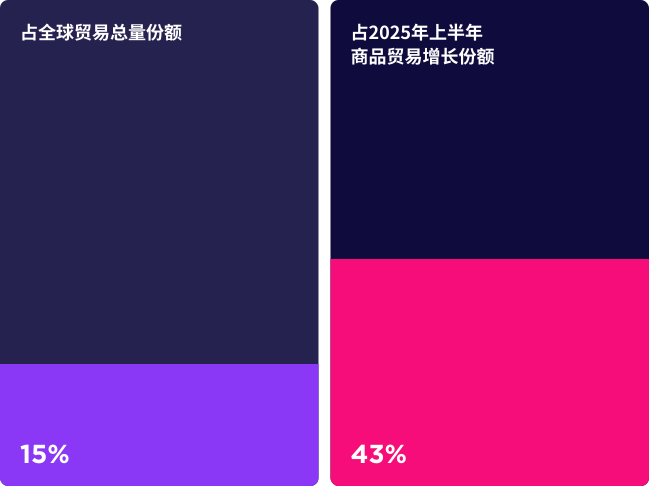
人工智能相关商品目前占全球贸易量的15%,却贡献了2025年上半年贸易增长的43%。同期人工智能商品贸易增长20%,而非人工智能商品增长不到4%。
全球75%的半导体产能集中在中国台湾、韩国、中国大陆和日本。美国则掌控着知识产权与芯片设计环节。替代枢纽正在崛起,马来西亚、新加坡、泰国和越南目前贡献了全球半导体出口增长的近30%。
服务出口的快速增长是全球经济的一次结构性转变。以数字化方式交付的出口,如云计算、在线金融和远程专业服务——增长最为强劲,预计2026年增速将达5.6%。
知识产权、数据、品牌、设计和嵌入式软件等无形资产,在最有价值的跨国数据流中所占份额日益增加。自1995年以来,无形资产投资增长了143%,而有形资产投资仅增长了32%。两者的差距非但没有缩小,反而还在不断扩大。
人工智能商品贸易影响
来源:WTO, 2025
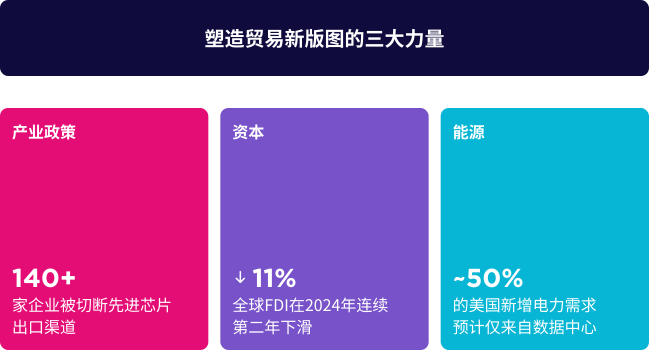
2024年全球外国直接投资下降11%,连续第二年出现两位数收缩。利率和通胀居高不下,美伊冲突加剧了这一局面。亮点在于科技领域:2024年数字经济投资额翻了一番,主要由数据中心、半导体和信息与通信技术(ICT)服务驱动。
全球人工智能基础设施建设正引发电力需求激增,现有电网容量已无法满足,进而拖累了全球投资。在美国,数据中心未来几年可能占到电力总需求增长的近一半。
美国的出口黑名单、中国对关键矿物的出口管制、“欧洲制造”与“印度制造”,各大经济体正利用补贴、本地化要求、出口管制以及国家安全豁免条款,来占据竞争制高点。
2.5万亿美元难题
全球贸易融资缺口达2.5万亿美元,这是2024年创下的纪录。这一数字相当于全部商品贸易额的10%。尽管缺口趋于稳定,但始终未能弥合。这一缺口高度复杂、具有结构性、持续存在且分布不均。技术手段或许能为最终弥合这一缺口提供突破口。
贸易融资缺口对最需要资金支持的群体冲击最大。亚洲开发银行估计,近半数中小企业贸易融资申请被银行拒绝,而跨国企业的拒绝率仅为7%。相对于各自的贸易体量,印度和非洲面临的资金缺口最为严重。
人工智能正在改善针对小型出口商的信用评估。代币化技术使发票和应收账款等贸易资产得以实现数字化。早期应用已初见成效,但如何规模化推广这些工具仍是核心挑战。
2014-2025年全球贸易融资缺口
来源:Asian Development Bank, 2023; Asian Development Bank, 2025
关键建议
在每一轮谈判中优先纳入服务贸易条款
涉及数据流通和数字市场准入的服务贸易条款,必须与关税表具有同等权重。
加速数字贸易文件的法律等效认定
应推动各司法辖区赋予数字贸易文件与纸质文件同等的法律效力。该领域的监管差异是贸易融资数字化进程中最直接的制约因素之一。
运用混合融资弥合准入差距
与多边发展银行合作,部署混合融资工具,降低服务不足市场中贸易融资的风险溢价。
将半导体供应链风险纳入政策框架
人工智能商品在商品贸易增长中的主导地位,使各经济体暴露于出口管制升级以及围绕芯片产能的地缘政治博弈之中。
优先构建面向高增长人口市场的合作框架
与亚洲、非洲和拉丁美洲的贸易投资协定必须反映这些地区日益增长的战略重要性。在这些市场上让出先发优势,将是竞争力的长期代价。
审计服务领域风险与收益敞口
评估来自服务和数字化交付产品的收入占比。服务业与货物贸易的差距正在扩大。尚未开展此项评估的企业,其所掌握的业务全貌已然存在缺失。
排查各层级的 AI 供应链风险
明确 AI 相关零部件在供应链中的具体位置,并制定替代采购预案。芯片出口管制的波动是一项处于动态变化中的现实风险。
评估并对标您的贸易融资方案
相比传统代理行模式,数字平台现已能提供更快捷的信用评估与更低的文件整理负担。仍在使用传统流程的企业,正在承担可以避免的成本。
将基础设施保障能力纳入选址决策
能源供应、电网可靠性、数字连接以及物流网络质量,现已成为贸易基础设施规划中的首要考量因素。