人工智能正在重塑贸易,但采纳滞后
截至2025年上半年,涵盖100个人工智能产品线的贸易额已达1.92万亿美元。预计到2040年,人工智能产品和服务将推动贸易增长近40%。然而,不到15%的企业认为其人工智能应用已实现完全整合或具备变革性;超25%的企业仍停留在观察阶段或尚未采纳。
5,817亿美元的押注
2025年,全球企业人工智能支出攀升至创纪录的5,817亿美元,较2024年增长130%。人工智能驱动的生产力提升和贸易成本降低,预计到2040年将推动全球货物和服务流动增加34-37%。
加速落地的人工智能应用场景
应用场景不断涌现。丰田利用人工智能追踪超过175,000家供应商,中断预测准确率达91%;鹿特丹港部署人工智能提前24小时预测船舶动态;阿里巴巴将中国跨境入境货物的平均处理时间从72小时缩短至18小时。
赋能科技体系:5G、物联网与区块链
除人工智能外,贸易还依赖于一层正在改变其运营基础设施的支撑技术。鹿特丹港通过5G连接了15,000个物联网设备。全球物联网传感器市场预计到2030年将达到992亿美元。2025年记录了超过12,500个供应链区块链部署实例。
哪一阶段最能描述贵机构在贸易运营中
人工智能应用的情况?
来源:DMCC Future of Trade Survey, 2026
2025-2030年全球数据中心容量
来源:JLL. Bar chart
2025年全球半导体销售额达到创纪录的6,970亿美元。GPU市场预计到2029年将达到2,740亿美元。数据中心需求到2030年可能接近翻三倍,预计需要6.7万亿美元的投资。
美国在全球半导体市值、芯片设计、知识产权(IP)及软件生态系统中占据主导地位;中国则控制着全球90%以上的精炼稀土产出。目前双方均已实施出口管制。与此同时,人工智能(AI)需求正推动数据中心建设投资创下新高,并对钢铁生产、云端容量、电网、水资源等领域带来深远影响。
从人类智能向机器智能的转变正在重塑贸易格局。2024年,全球工业机器人保有量已超过460万台。其中中国占全球安装量的54%,仅2024年就新增29.5万台,超过世界其他地区的总和。无人驾驶商业卡车于2025年驶上美国高速公路,至今已累计行驶超过10万英里无驾驶员里程——这对公路货运行业产生了深远影响。
到2026年初,全球稳定币供应量超过3,000亿美元,较2020年的不到300亿美元大幅增长。2025年,B2B稳定币支付同比增长733%。关于其储备货币潜力的讨论日益增多。
现实世界资产(RWA)代币化市场在三年内增长了380%,并在2025年达到240亿美元。金属、能源和农产品等实体商品正在被代币化——汇丰银行(HSBC)推出的黄金代币(Gold Token)自2024年上线以来,交易量已突破10亿美元,交易笔数超过10万笔。
央行数字货币保留了央行对发行和治理的权威。2025年11月,阿联酋和中国使用基于mBridge基础设施的平台执行了首笔跨境CBDC交易。截至2026年初,mBridge已处理超过4,000笔跨境交易,总值555亿美元。
2030年稳定币市场规模估算(基准情景)
来源:Citi, 2025a
数据流动限制对贸易构成障碍——从连接制造商和物流运营商的供应链,到人工智能模型的训练。估计放开数据流动可使全球GDP增长1.77%,全球出口增加3.6%。
世界贸易组织(WTO)电子商务免征关税暂停令(e-commerce moratorium)于2026年到期,这成为全球数字贸易规则不会通过多边机制来制定的最明确信号。双边及区域集团化协定正在填补这一空白。其中,《全面与进步跨太平洋伙伴关系协定》(CPTPP)仍是行业标杆——其内容涵盖数据自由流动、禁止本地化限制以及政府间争端解决机制。
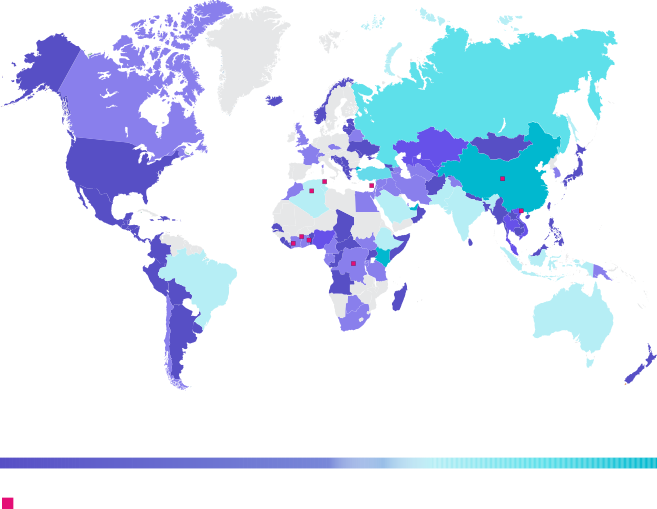
各国数据本地化措施数量,2025年
来源:WORLDBANK
关键建议
建立面向贸易密集型行业的人工智能就绪度基准
将数字基础设施投资导向采纳差距最大的走廊和市场。随着智能体人工智能在未来三到五年内从试点走向生产部署,先行者与落后者之间的差距将显著扩大。
将人工智能基础设施视为国家战略基础设施
将数据中心、电网容量和半导体供应链视为国家战略基础设施,并据此进行规划。将能源可用性、电网接入时间表和关键矿产依赖度纳入国家人工智能战略和规划框架。
加速数字支付基础设施的监管协调
加速推进稳定币准备金、互操作性标准和CBDC走廊建设的监管协调。阿联酋、新加坡、中国香港和英国之间的跨境监管协调是合乎逻辑的下一步。
在所有主要贸易司法辖区推广电子提单法律等效认定
在所有主要贸易司法辖区推广电子提单法律等效认定,统一数字签名和电子合同框架。将发展融资引导至服务不足的贸易走廊中的中小企业数字化。
在双边贸易谈判中优先纳入数据流动条款
推动建立互认框架,降低跨境数据传输的合规负担。将数字贸易协定谈判视为与关税安排同等重要的战略优先事项。
在核心贸易业务中开展结构化的 AI 成熟度审计
梳理并评估人工智能在海关归类、需求预测、制裁审查、贸易融资以及物流优化等环节的普及应用情况。明确当前实际部署水平与行业最高标准之间差距最大的领域,并将这些领域列为优先规模化投资的对象。
压力测试 AI 基础设施的依赖风险
梳理哪些 AI 业务负载过度依赖单一供应商或单一司法管辖区。将关键业务负载分散至多家供应商。在决定 AI 依赖型业务的选址时,需将能源供应能力和电网接入时间表纳入考量。
即刻构建双轨支付能力
在成熟的业务廊道中继续保留传统代理行模式,同时在银行服务摩擦最大的市场中试点稳定币或代币化结算。阿联酋、新加坡、中国香港和英国目前已具备足以支撑机构级应用的监管框架。
设定数字贸易单证的内部目标
针对主要贸易廊道,就电子提单(eBL)应用率、数字信用证以及无纸化海关申报设定具体目标。向缺乏单方面合规能力的供应商提供转型支持。
在开拓新市场前排查数据本地化风险与暴露面
明确哪些司法管辖区要求对贸易相关数据进行本地存储或处理,并评估现有基础设施能否满足这些合规要求。将模块化系统设计作为新开发项目的标准规范,以便在未来需要满足本地化要求时,无需对整个系统进行重构。
在数字贸易协定谈判结束前积极参与其中
针对重点贸易廊道,通过行业协会等组织积极参与相关谈判,重点关注 AI 治理条款、数据流动承诺以及电子贸易单证标准。在协定批准通过之后才介入的企业,只能被动接受在没有其参与的情况下所做出的所有决定。