Skip to content
第四章

清洁能源:产业优势之争

全球能源转型已演变为一场产业优势之争的竞赛。
安全是主要驱动力,在关键矿产、电网和清洁技术供应链中
产生了乘数效应。

投资能源转型

2025年,全球低碳能源转型投资达到创纪录的2.3万亿美元,较2024年增长8%。电力行业的投资首次比碳氢化合物供应链的资本部署高出约50%。

旧能源秩序并未消失,但正在被新领域更大规模的投资超越。

清洁能源的地理分布

清洁能源供应链集中在少数生产中心,绝大多数在中国。关键矿产、电池和电网组件也遵循同样狭窄的地理分布。

Global energy transition investment, 2005-2025

Source: BloombergNEF, 2026b

四种策略,一场竞赛

四个地区正在围绕能源转型构建结构性地位——或正在让出阵地。

持续推进

中国

中国正将能源转型转化为制造业优势。目前在主要清洁技术领域控制着全球超70%的制造产能

投资回落

美国

美国正在投资回落。2025年是有记录以来首次流出美国的清洁能源投资超过流入。2025年上半年可再生能源投资下降36%,资本主要流向欧洲。

犹豫不决

欧洲

欧洲犹豫不决。它有政策雄心,但面临估计每年4,770亿欧元的资金缺口,其制造成本也远高于中国。
采取对冲策略

海湾地区

海湾地区正在采取对冲策略,积极利用碳氢化合物收入为清洁技术提供资金。截至2025年10月,海湾合作委员会国家已向约62.9GW的可再生能源项目投资超过377亿美元

谁掌控投入
即主导转型进程

关键矿产是清洁能源经济的基石。锂、钴、铜、镍、稀土和石墨,是电动汽车、电池、风力涡轮机、太阳能电池板、电网变压器以及支撑人工智能的半导体供应链的关键投入。如果无法获得这些投入,能源转型将停滞。

仅清洁技术对关键矿产的需求预计到2040年将增长两到四倍。锂的需求可能增长51倍,钴和石墨增长30倍。但从发现到投产的平均周期为16年。供应无法满足需求。

2010—2040年清洁能源技术的矿产总需求

来源:IEA, 2021b

电动汽车驱动清洁技术投资

电动汽车是更广泛清洁技术竞争的一个典型案例。截至2024年底,全球电动汽车保有量接近5,800万辆,2025年新增2,100万辆创下纪录。预计到2030年将达到2.5亿辆。中国也主导着这一领域,全球每售出十辆电动汽车,其中七辆来自中国;同时,中国贡献了全球80%的电池生产。欧盟和美国已以关税回应。中等强国正在将自己定位为替代制造基地。

除了来自 AI 数据中心激增的用电需求外,电动汽车(EV)的电力需求到2030年可能会达到目前水平的4倍。据预测,未来五年每年新增的电力需求,将比过去整整十年的总和还要多出50%。然而,能源转型所需与当前电网实际承载力之间的鸿沟早已在数据中表露无遗:仅在2025年,欧洲各国就有高达 1,700 GW 的可再生能源项目因排队等待接入电网而被搁置。

2024年全球主要市场的电动汽车产量、需求量

来源:IEA, 2025b

从气候到安全:
能源转型重新定义

能源转型不再主要由气候理念驱动,而是由能源安全和产业战略驱动。其后果是保护主义和碎片化加剧:国内制造义务、出口管制、双边协议,以及对不同阵营供应商的依赖的警觉。

在我们的《贸易的未来》调查中,42% 的企业完全没有对其业务受碳定价影响的情况进行过建模评估,而在预计将重塑全球贸易的各项可持续发展因素中,碳边境调节措施排名垫底。如今企业所感受到的压力,已全面转向对关键矿物、制造能力以及电网基础设施的控制争夺。

环境无害化技术贸易

不同地区正在推动全球环境无害化技术(ESTs)的获取和传播,其中制造能力、国内政策和排放目标是关键影响因素。

环境无害化技术最大出口国

中国已致力于推进其能源系统的快速电气化,为可再生能源(尤其是太阳能)的发展铺平了道路。德国也推出了针对家庭的激励措施,以实现其到2045年达到净零排放的目标。

排名 国家/地区 数值(十亿美元)
1 中国 183.3
2 德国 101.5
3 美国 81.7
4 意大利 44.5
5 日本 33.7
6 墨西哥 27.1
7 大韩民国(韩国) 25.3
8 法国 23.1
9 荷兰 22.9
10 英国 21.6


环境无害化技术最大进口国

美国依然是迄今为止最大的环境无害化技术(EST)进口国。其进口额甚至超过了中国和德国的进口总和。

排名 国家/地区 数值(十亿美元)
1 美国 135.7
2 中国 63.5
3 德国 54.7
4 墨西哥 30.8
5 英国 27.6
6 法国 26.2
7 加拿大  24.0
8 大韩民国(韩国) 20.9
9 荷兰  19.9
10 日本 19.9


碳目标承诺的讨论已被能源安全的话语所取代。
美伊冲突和石油供应冲击加速了这一重新定义,以及转型本身

来源: BloombergNEF, 2025b

环境无害化技术的
贸易未来

EST贸易面临全面关税、美国降低可再生能源优先级以及霍尔木兹海峡关闭导致航运中断等挑战。尽管存在这些不利因素,中长期前景更为乐观,因为各国和企业正在走向自给自足和抵御供应冲击。

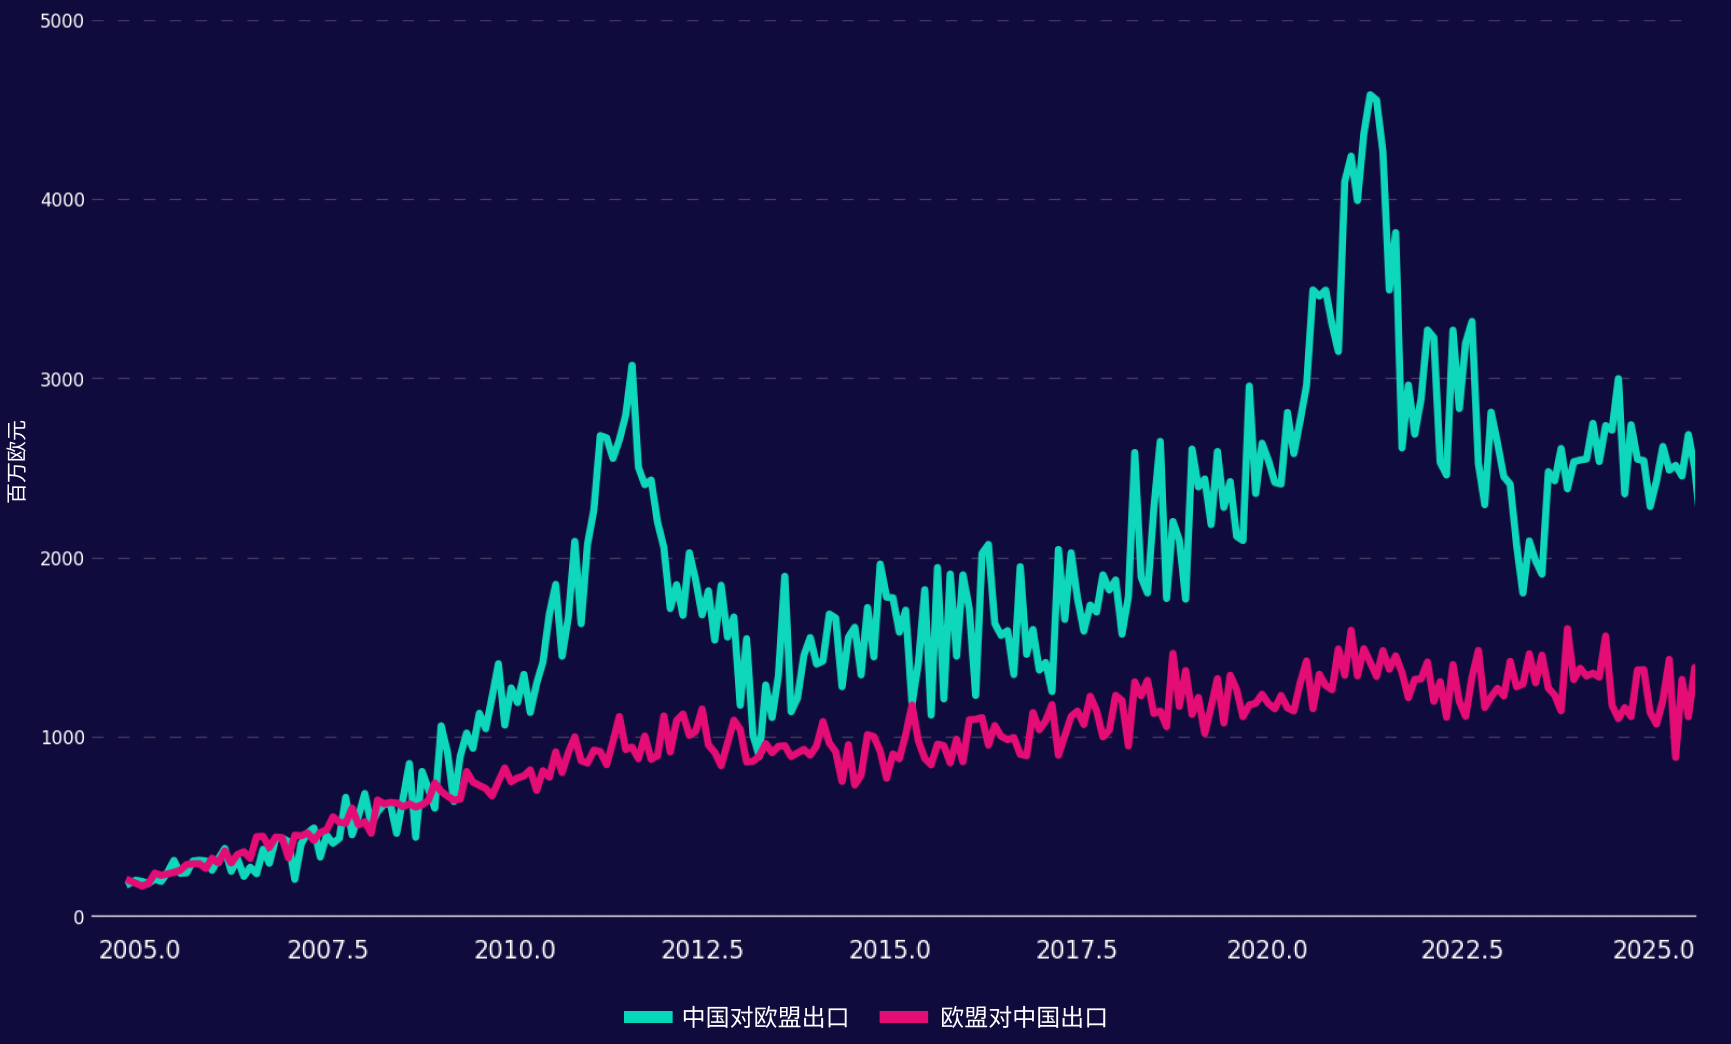
在最可能的情景中,大宗商品价格波动推动多元化。发达经济体转向更高价值、更低资源密集度的贸易结构。中国继续获取EST市场份额。

欧盟与中国的环境无害化技术贸易

来源:Eurostat, Cebr analysis
欧盟中国EST贸易

关键建议

映射清洁技术供应链依赖度

优先签订双边加工能力协议,而非采矿协议。为可大规模吸引私有资本的第三方精炼基础设施,提供清晰的投资框架。

公布明确且具有约束力的电网接入时间表

为战略性清洁技术制造投资建立快速审批机制。在国家清洁能源战略中,综合考量能源供应能力、电网接入时间表以及关键矿物依赖度。

CBAM(碳边境调节机制)扩展时间表提供明确的前瞻性指导

允许企业规划具备充足缓冲期的供应链转型。监管的可预测性本身就是吸引清洁技术制造投资的一项竞争优势。

将海湾国家主权财富基金视为清洁技术基础设施的战略共同投资方并与其展开深入合作

海湾国家主权财富基金正以私有市场在结构上无法复制的条件和时间跨度,在清洁技术供应链领域配置耐心资本。应梳理海湾资本的流向,并据此探索双边合作机制。

全面排查各层级清洁技术供应链的依赖关系

识别不仅限于采矿阶段、在精炼环节同样存在的单国暴露风险。

明确哪些产品线需要双阵营采购来源

对并行采购的成本和运营影响进行建模评估,并做出明确决策而非拖延推迟。

在投入资本前,将电网可靠性、接入时间表和用电成本纳入选址决策

要求将电网容量评估作为任何清洁技术制造投资选址评估的标准组成部分。

将 CBAM(碳边境调节机制)风险敞口纳入采购与商业规划

对整个供应商群体的 CBAM 风险敞口进行建模,并在具备商业可行性的前提下,就脱碳路径与供应商展开深入合作。

评估海湾国家主权资本流向,寻找清洁技术供应链上的联合投资机遇

在物流、大宗商品加工或清洁技术基础设施等存在商业一致性的领域,探索联合投资或伙伴关系架构。

下载您的
《贸易的未来2026》

DMCC Logo Future of Trade Logo

如有任何疑问,或希望进一步交流?
欢迎联系我们的专家团队!

联系我们

版权所有DMCC  ©2026